العنوان
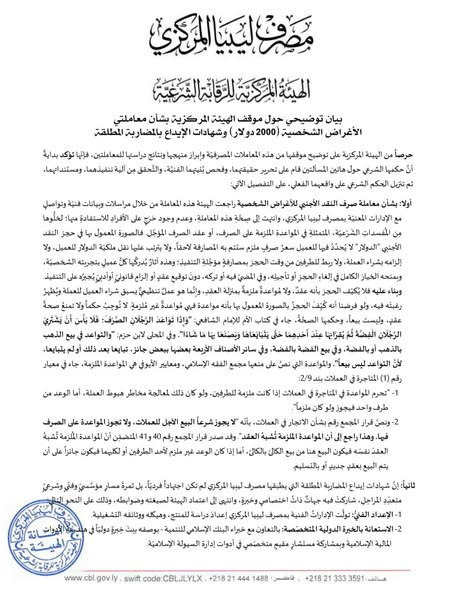
أقرت الهيئة المركزية للرقابة الشرعية بمصرف ليبيا المركزي، اليوم الأحد السلامة الشرعية والتحقق الفني لمعاملتي «صرف النقد الأجنبي للأغراض الشخصية (2000 دولار)» و«شهادات الإيداع بالمضاربة المطلقة»، مؤكدةً خلوهما التام من المفسدات والمحاذير الشرعية ومطابقتهما للتشريعات والمعايير المعتمدة.
وأوضحت الهيئة، في بيان توضيحي، بخصوص معاملة صرف النقد الأجنبي للأغراض الشخصية، أنها راجعت المعاملة عبر مراسلات وبيانات فنية وتواصل مع الإدارات المعنية بالمصرف، وانتهت إلى صحتها وعدم وجود حرج على الأفراد للاستفادة منها؛ لخلوها من المفسدات الشرعية المتمثلة في المواعدة الملتزمة على الصرف.
وأشارت إلى أن الصورة المعمول بها في حجز النقد الأجنبي «الدولار» لا يُحدَّد فيها للعميل سعر صرف ملزم ستتم به المصارفة لاحقاً، ولا يترتب عليها نقل ملكية الدولار للعميل، ولا إلزامه بشراء العملة، ولا ربط للطرفين من وقت الحجز بمصارفة مؤجلة التنفيذ.
وأضافت الهيئة أن المعاملة تُدرك آثارها جلياً لدى كل عميل بتجربته الشخصية، حيث يُمنح الخيار الكامل في إلغاء الحجز أو تأجيله أو المضي فيه أو تركه دون توقيع عقد أو إلزام قانوني أو إكراه. وبناءً عليه، لا يُكيّف الحجز بأنه عقد ولا مواعدة ملزمة بمنزلة العقد، وإنما هو عمل تنظيمي يسبق شراء العميل للعملة ويُنفّذ رغبته فيه.
ولفتت إلى أنه لو فُرض تكييف الحجز بالصورة المعمول بها كونه مواعدة، فهو مواعدة غير ملزمة لا تُوجب حكماً ولا تمنع صحة عقد، وليست بيعاً وحكمها الصحة، مستشهدةً بما جاء في كتاب «الأم» للإمام الشافعي، وفي «المحلى» لابن حزم، ومعايير المجلس الأيوفي في معيار رقم (1) بشأن المتاجرة في العملات بند 2/9، وقرار المجمع بشأن الاتجار في العملات.
وحول «شهادات إيداع المضاربة المطلقة» التي يطبقها مصرف ليبيا المركزي، أكدت الهيئة أنها لم تكن اجتهاداً فردياً، بل ثمرة مسار مؤسسي وفقهي وشرعي متعدد المراحل شاركت فيه جهات ذات اختصاص وخبرة وصولاً إلى اعتماد صيغته وضوابطه.
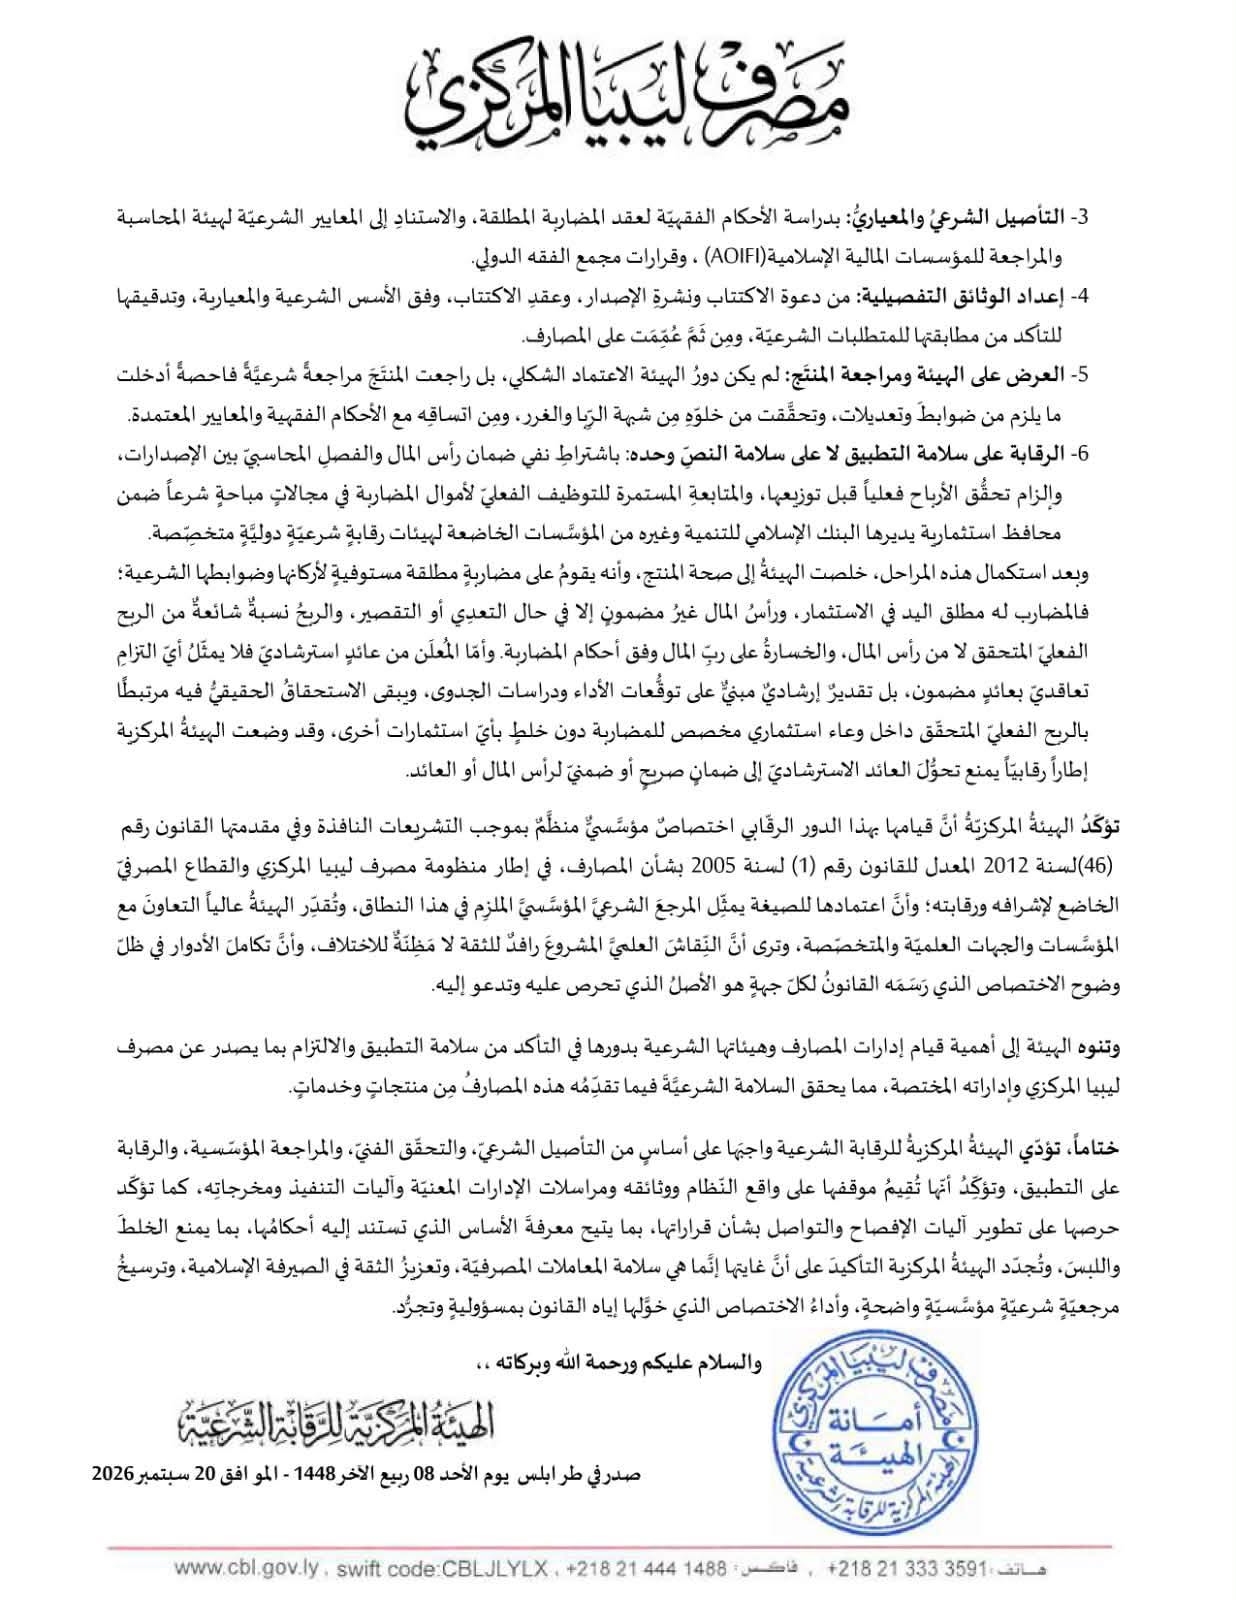
وشملت هذه المراحل الإعداد الفني عبر تولي الإدارات الفنية الفاحصة بمصرف ليبيا المركزي إعداد دراسة للمنتج وهيكله ووثائقه التشغيلية، والاستعانة بالخبرة الدولية المتخصصة بالتعاون مع خبراء البنك الإسلامي للتنمية بوصفه بيت خبرة دولياً في هندسة الأدوات المالية الإسلامية وبمشاركة مستشار مقيم متخصص في أدوات إدارة السيولة الإسلامية، والتأصيل الشرعي والمعياري بدراسة الأحكام الفقهية لعقد المضاربة المطلقة والاستناد إلى المعايير الشرعية لهيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية (AAOIFI) وقرارات مجمع الفقه الدولي، وإعداد الوثائق التفصيلية من دعوة الاكتتاب ونشرة الإصدار وعقد الاكتتاب وفق الأسس الشرعية والمعيارية وتدقيقها للتأكد من مطابقتها للمتطلبات الشرعية ومِن ثَمّ تعميمها على المصارف، والعرض على الهيئة ومراجعة المنتج مراجعةً شرعيةً فاحصةً أدخلت ما يلزم من ضوابط وتعديلات وتحقّقت من خلوّه من شبهة الربا والغرر ومن اتساقه مع الأحكام الفقهية والمعايير المعتمدة دون الاقتصار على الاعتماد الشكلي، والرقابة على سلامة التطبيق لا على سلامة النصّ وحده باشتراط نفي ضمان رأس المال والفصل المحاسبي بين الإصدارات وإلزام تحقّق الأرباح فعلياً قبل توزيعها والمتابعة المستمرة للتوظيف الفعلي لأموال المضاربة في مجالاتٍ مباحةٍ شرعاً ضمن محافظ استثمارية يديرها البنك الإسلامي للتنمية وغيره من المؤسسات الخاضعة لهيئات رقابة شرعية دولية متخصصة.
وأكدت الهيئة أنها خلصت، بعد استكمال هذه المراحل، إلى صحة المنتج، وأنه يقوم على مضاربة مطلقة مستوفية لأركانها وضوابطها الشرعية؛ فالمضارب له مطلق اليد في الاستثمار، ورأس المال غير مضمون إلا في حال التعدي أو التقصير، والربح نسبةٌ شائعةٌ من الربح الفعلي المتحقق لا من رأس المال، والخسارةُ على ربّ المال وفق أحكام المضاربة.
وأوضحت أن العائد المًعلن هو عائد استرشادي لا يمثّل أي التزام تعاقدي بعائد مضمون، بل تقدير إرشادي مبنيّ على توقّعات الأداء ودراسات الجدوى، ويبقى الاستحقاق الحقيقي مرتبطاً بالربح الفعلي المتحقق داخل وعاء استثماري مخصص للمضاربة دون خلطٍ بأي استثمارات أخرى، مشيرة إلى وضع إطار رقابي يمنع تحوّل العائد الاسترشادي إلى ضمان صريح أو ضمني لرأس المال أو العائد.
وشددت الهيئة المركزية على أنّ قيامها بهذا الدور الرقابي اختصاصٌ مؤسّسي نظّم بموجب التشريعات النافذة وفي مقدمتها القانون رقم (46) لسنة 2012 المعدل للقانون رقم (1) لسنة 2005 بشأن المصارف، في إطار منظومة مصرف ليبيا المركزي والقطاع المصرفي الخاضع لإشرافه ورقابته؛ وأن اعتمادها للصيغة يمثل المرجع الشرعي المؤسسي الملزم في هذا النطاق. وثمّنت الهيئة عالياً التعاون مع المؤسسات والجهات العلمية والمتخصصة، مؤكدة أن النقاش العلمي المشروع رافدٌ للثقة لا مظنّةٌ للاختلاف، وأن تكامل الأدوار في ظل وضوح الاختصاص الذي رسمه القانون لكلّ جهةٍ هو الأصل الذي تحرص عليه وتدعو إليه.
ونوهت الهيئة إلى أهمية قيام إدارات المصارف وهيئاتها الشرعية بدورها في التأكد من سلامة التطبيق والالتزام بما يصدر عن مصرف ليبيا المركزي وإداراته المختصة، بما يحقق السلامة الشرعية فيما تقدّمه هذه المصارف من منتجات وخدمات.
واختتمت الهيئة بالتأكيد على تأدية واجبها على أساس من التأصيل الشرعي، والتحقق الفني، والمراجعة المؤسسية، والرقابة على التطبيق، وأنها تُقيّم موقفها على واقع النظام ووثائقه ومراسلات الإدارات المعنية وآليات التنفيذ ومخرجاته. كما أكدت حرصها على تطوير آليات الإفصاح والتواصل بشأن قراراتها، بما يتيح معرفة الأساس الذي تستند إليه أحكامها، ويمنع الخلط واللبس، متجددةً التأكيد على أن غايتها هي سلامة المعاملات المصرفية، وتعزيز الثقة في الصيرفة الإسلامية، وترسيخ مرجعية شرعية مؤسسية واضحة، وأداء الاختصاص الذي خوّلها إياه القانون بمسؤولية وتجرّد